近期,首批跟踪创业板算力基础设施指数的ETF陆续成立上市,这也是市场首批算力主题ETF。其中9月18日上市的创业板算力ETF易方达(158050)认购户数超过 18000 户,在已成立的创业板算力 ETF 中居首。

这轮算力行情里,被高估最多的能力是“押对环节”。对有一定积蓄、想在银行理财之外做进阶配置的人来说,更值得关注的是两个先行指标——钱和量,观察这条产业链的景气节奏。
一边“过剩”、一边加码,需求见顶了吗?
元股证券:ygzq.hk
排行前十股票配资先看钱。云厂商的资本开支,可以理解为为未来算力规模提前下定的订单,它领先于收入和利润,是判断行业景气的先行指标。海外,据彭博一致预期,亚马逊、谷歌、Meta 等五家头部云厂商 2026 年 AI 相关资本开支预计超过 8000 亿美元,2027 年预期约 1.1 万亿美元;国内,字节、阿里、腾讯三大互联网厂商 2026 年资本开支预计合计在 8000 亿元以上,2028 年可能达到 1 万亿元左右。
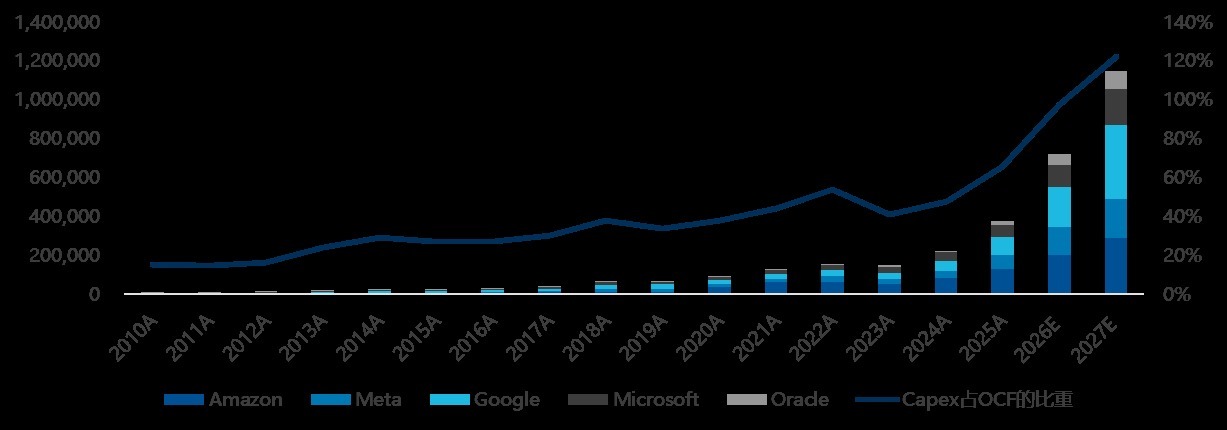
注:单位为百万美元。数据来源Bloomberg、JPMorgan,截至2026年7月28日。资本开支规划及一致预期可能随企业经营、技术路线和宏观环境变化而调整,不应视为对未来需求或收益的保证。
再看量。Token 用量比订单更贴近真实的使用强度:用量越大,真正用它的人和场景越多。以豆包为例,2026 年 6 月日均 Token 使用量已达 180 万亿,是 2024 年底的 45 倍、2024 年 5 月的 1800 倍。这轮用量还在向海外外溢——在聚合全球模型的 OpenRouter 平台上,8 月 10 日至 16 日周度调用量突破 75.3 万亿、环比增长 9.13%,全球调用量排名前五的大模型里,国产模型占了四席。
钱在加码、量在放大,两条线合在一起,结论是:算力基础设施的需求,可能依旧超过供给。需求端没有争议,难点转移到了配置端——钱最终会流向产业链的哪一环。
钱往哪一环流,是最难猜的部分
国产算力产业链大致分三层:上游是算力芯片、服务器、光模块等硬件,中游是云计算平台、算力网络,下游是 AI 编程、智能体、模型训练等应用。需求从下游来,钱向上游走——AI 应用爆发率先拉动中游云计算,云服务涨价是第一站;下一步云厂商为扩算力展开新一轮芯片采购,需求继续向上游传导。
但机会未必沿单一技术路径线性展开。芯片决定单台设备的算力上限,网络、存储、PCB 决定数据能否高效周转,IDC、供电、液冷决定高密度集群能否连续运转。任一环节成为瓶颈,都会拖慢整体交付,也都会成为资金关注的节点。
约束环节还随阶段切换:训练阶段,计算与网络更吃紧;推理规模扩大后,服务器、存储、IDC 运营的需求更突出;机柜功率上行时,供电与液冷成为新的约束。这意味着单点押注的胜率,取决于能否连续猜对每一轮轮动——对配置型资金来说,这样的风险收益比并不划算。
不猜环节,靠什么接住整条链?
更稳妥的思路是同时覆盖多个环节。创业板算力ETF易方达(158050)跟踪的创业板算力基础设施指数,覆盖的正是计算、网络、存储、运维等算力基础设施领域。
它的权重因子设计直接降低了单点风险:处理器、计算设备等领域单只样本股权重不超过 10%,其他领域不超过 3%。即便是中际旭创这样总市值超万亿元的光模块龙头,权重也在 3% 以内——单一龙头的涨跌,不足以左右指数的整体表现。
行业分布也更均衡:在很多同类指数中占较大权重的通信设备行业,在这里仅约 25%,更多权重留给了算力租赁、IDC 运营等环节,整体更偏向处理器、计算设备等底层基础设施。指数化工具的价值正在于此:不必判断哪一环先跑出来,也能完整持有整条链。
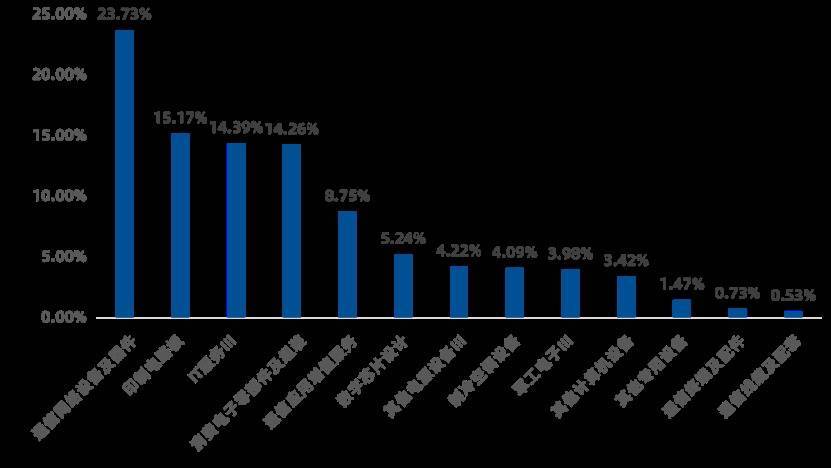
注:数据来源iFind,时间截至2026.08.31,按照申万三级行业分类。
回到最初的问题——对配置型资金来说,这条主线的需求端没见顶,钱也在持续加码,真正可控的不是猜对下一轮风口,而是选择一种不必猜的工具。对应产品方面,创业板算力ETF易方达(158050)跟踪创业板算力基础设施指数。与其把它当成一次押注,不如放进组合里,作为一个进阶配置的仓位。
风险提示:以上内容仅供参考,不构成任何投资建议。基金有风险,投资须谨慎。公开募集证券投资基金(以下简称“基金”)是一种长期投资工具美股开户,其主要功能是分散投资,降低投资单一证券所带来的个别风险。基金不同于银行储蓄等能够提供固定收益预期的金融工具,当您购买基金产品时,既可能按持有份额分享基金投资所产生的收益,也可能承担基金投资所带来的损失。
内蒙古配资网提示:本文来自互联网,不代表本网站观点。
- 上一篇:配资查询爆仓条件 来自二三线城市的增量资金在在存量博弈主导的拉锯行情背景下中运
- 下一篇:没有了
相关文章
大盘行情指数走势
热点资讯